


ราคาประเมินที่ดินใหม่ ปี 2570 กำลังจะเริ่มใช้ในอีกไม่กี่เดือน กรมธนารักษ์จัดทำราคาใหม่ราว 37 ล้านแปลงทั่วประเทศ และจะใช้ยาว 4 ปี ตั้งแต่ 1 มกราคม 2570 ถึง 31 ธันวาคม 2573
โดยราคาประเมินที่ดินใหม่ ปี 2570 คาดขึ้นเฉลี่ย 15% ซึ่งเป็นการคาดการณ์ช่วงต้นปี 2569 ล่าสุดอธิบดีกรมธนารักษ์ระบุว่าภาพรวมจะขึ้น “มากกว่า 10%” สูงกว่ารอบปัจจุบันที่ขึ้น 8.93% ใครกำลังจะซื้อ ขาย หรือโอนบ้าน ควรรู้ว่าตัวเลขนี้กระทบค่าใช้จ่ายอะไรบ้าง และใครได้หรือเสียประโยชน์
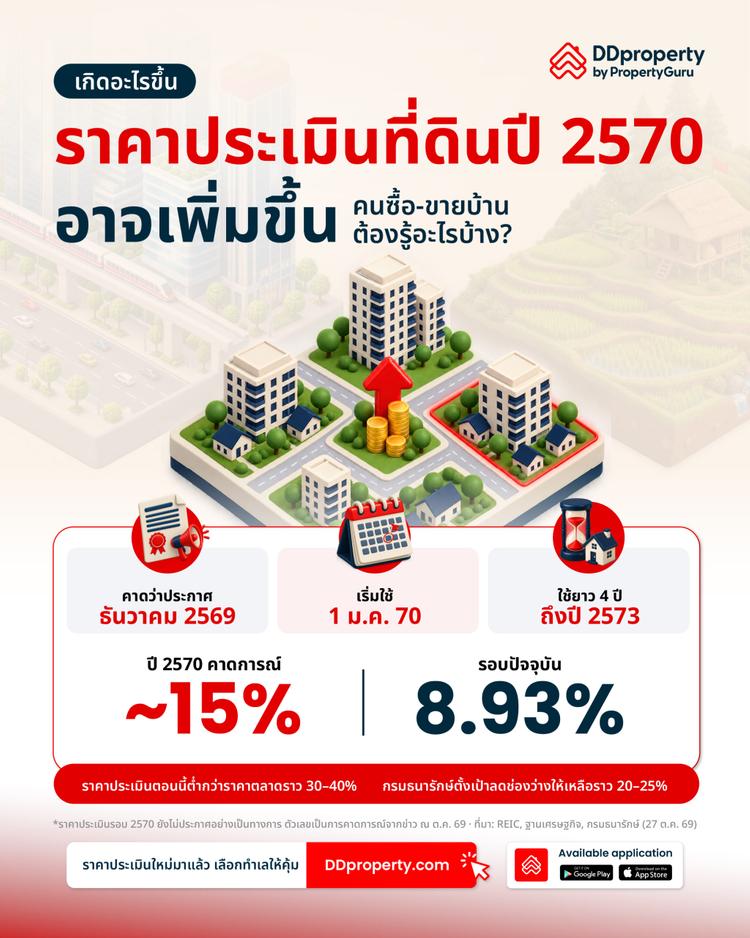
ราคาประเมินที่ดินใหม่ ปี 2570 ประกาศเมื่อไร ใช้ถึงเมื่อไร
กรมธนารักษ์ปรับราคาประเมินทุก 4 ปี รอบบัญชีปัจจุบัน (2566-2569) จะสิ้นสุดวันที่ 31 ธันวาคม 2569
- กำหนดประกาศ : ภายในเดือนธันวาคม 2569
- เริ่มบังคับใช้ : 1 มกราคม 2570 ถึง 31 ธันวาคม 2573
- ขอบเขต : ที่ดินราว 37 ล้านแปลง รวมสิ่งปลูกสร้างและห้องชุด
- ความคืบหน้าล่าสุด : อธิบดีกรมธนารักษ์เปิดเผยว่าดำเนินการไปแล้ว 99%
รอบนี้ประเมินแบบรายแปลงทั้งหมด แทนการประเมินแบบรายบล็อกบางส่วนในอดีต โดยใช้ภาพดาวเทียมและ AI ช่วยวิเคราะห์ ที่ดินติดถนนกับที่ดินตาบอดจึงจะได้ราคาต่างกันชัดเจนขึ้น
ราคาประเมินที่ดิน ปี 2570 ขึ้นเท่าไร และทำไมต้องปรับขึ้น
ตัวเลขคาดการณ์ของราคาประเมินที่ดินใหม่ ปี 2570 อยู่ในช่วง 10-20%
เหตุผลหลักคือราคาประเมินปัจจุบันต่ำกว่าราคาซื้อขายจริงราว 30-40% กระทรวงการคลังจึงให้นโยบายลดช่องว่างให้เหลือราว 15-20% ให้ใกล้เคียงมาตรฐานสากลที่ส่วนต่างไม่เกินประมาณ 15% อย่างไรก็ตาม อธิบดียอมรับว่าต้องหาจุดสมดุลระหว่างความสอดคล้องกับตลาดกับภาระภาษีของประชาชน บางพื้นที่ เช่น ที่ดินตาบอดหรือห่างไกล อาจปรับเพียงเล็กน้อยหรือไม่ปรับเลย
เทียบกับรอบ 2566-2569 ที่ราคาที่ดินขึ้นเฉลี่ย 8.93% และสิ่งปลูกสร้างขึ้นเฉลี่ย 6.21% รอบใหม่นี้จึงมีแนวโน้มขึ้นแรงกว่า หากขึ้น 15% ที่ดินที่เคยประเมินไว้ 2,000,000 บาท จะกลายเป็น 2,300,000 บาท แต่ตัวเลขเฉลี่ยไม่ได้แปลว่าทุกแปลงจะขึ้นเท่ากัน

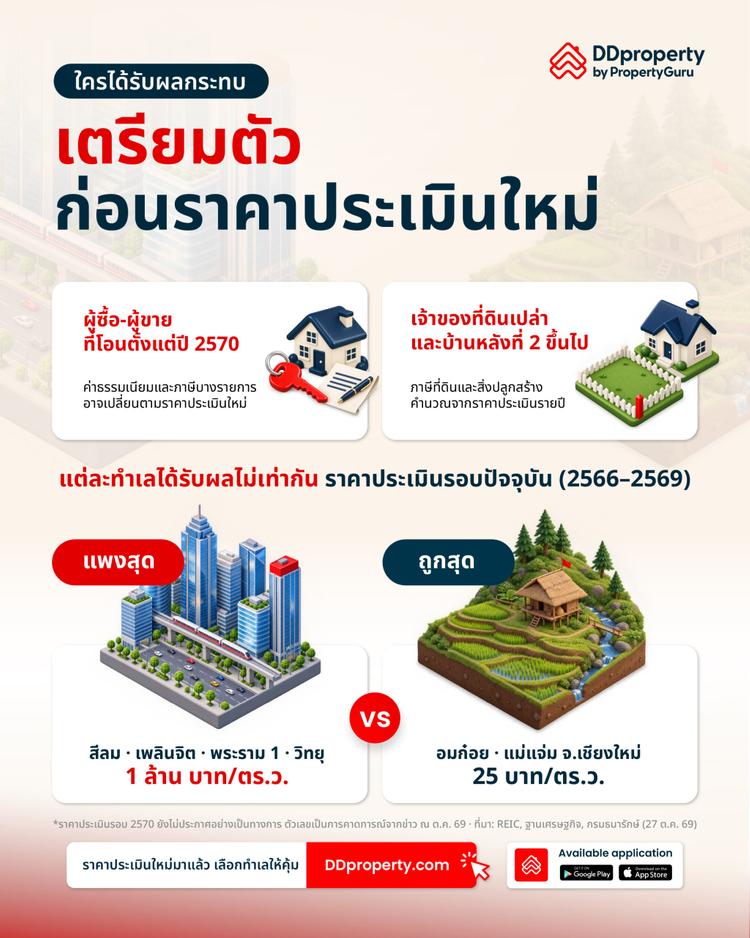
ทำเลแพงสุดกับถูกสุด ต่างกันหลักหมื่นเท่า
ราคาประเมินสูงสุดกับต่ำสุดของประเทศห่างกันราว 40,000 เท่า
| กลุ่ม | ทำเล | ราคาประเมิน (บาท/ตร.ว.) |
|---|---|---|
| แพงสุด | ถนนสีลม เพลินจิต พระราม 1 และวิทยุ กรุงเทพฯ | 1,000,000 ในรอบปัจจุบัน คาดว่ารอบใหม่จะเกิน 1,000,000 |
| ถูกสุด | อ.อมก๋อย จ.เชียงใหม่ | 25 |
ทำเลที่คาดว่าจะปรับขึ้นมากคือพื้นที่ใจกลางเมืองและแนวรถไฟฟ้า ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) มองว่าแนวรถไฟฟ้าสายสีส้มและสายสีชมพูจะปรับขึ้นสูงที่สุด ประกอบกับผังเมืองรวมกรุงเทพฯ ฉบับใหม่ที่คาดว่าจะประกาศใช้ในปี 2570 ซึ่งจะหนุนราคาที่ดินอีกทาง
ราคาประเมินขึ้น กระทบค่าใช้จ่ายอะไรบ้าง
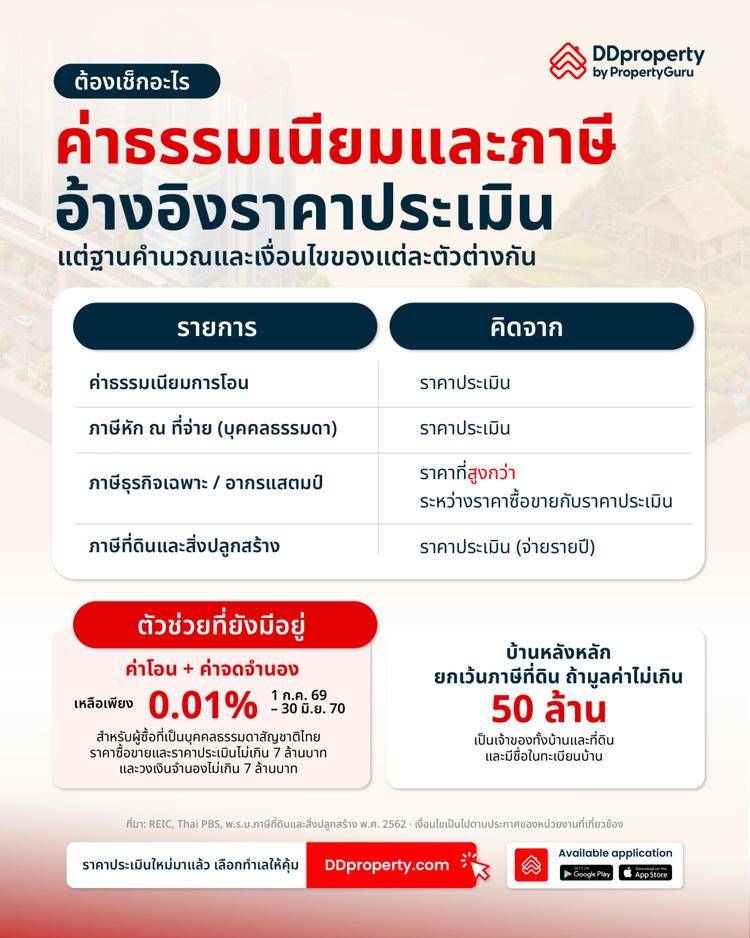
ราคาประเมินที่ดินใหม่ ปี 2570 จะกลายเป็นฐานคำนวณค่าธรรมเนียมและภาษีหลายรายการ แต่ไม่ใช่ทุกรายการจะขึ้นตาม
| รายการ | อัตราปกติ | ฐานคำนวณ | ผลจากราคาประเมินใหม่ |
|---|---|---|---|
| ค่าธรรมเนียมการโอน | 2% | ราคาประเมิน | สูงขึ้นตามราคาประเมิน |
| ภาษีเงินได้หัก ณ ที่จ่าย (ผู้ขายบุคคลธรรมดา) | อัตราก้าวหน้า หักค่าใช้จ่ายตามปีที่ถือครอง | ราคาประเมิน (ไม่ดูราคาขายจริง) | สูงขึ้นตามราคาประเมิน |
| ภาษีธุรกิจเฉพาะ (ขายภายใน 5 ปี) | 3.3% | ราคาขายหรือราคาประเมิน แล้วแต่อันไหนสูงกว่า | สูงขึ้นเมื่อราคาประเมินใหม่สูงกว่าราคาขาย |
| อากรแสตมป์ (กรณีไม่เสียภาษีธุรกิจเฉพาะ) | 0.5% | ราคาขายหรือราคาประเมิน แล้วแต่อันไหนสูงกว่า | สูงขึ้นเมื่อราคาประเมินใหม่สูงกว่าราคาขาย |
| ภาษีที่ดินและสิ่งปลูกสร้าง (จ่ายทุกปี) | ตามประเภทการใช้ประโยชน์ | ราคาประเมิน | สูงขึ้นตั้งแต่ปีภาษี 2570 แม้อัตราภาษีเท่าเดิม |
| ค่าจดทะเบียนจำนอง | 1% | วงเงินจำนอง | ไม่กระทบโดยตรง |
ตัวอย่าง: บ้านที่ราคาประเมิน 3,000,000 บาท หากปรับขึ้น 15% จะเป็น 3,450,000 บาท ค่าโอนอัตราปกติ 2% จะเพิ่มจาก 60,000 บาท เป็น 69,000 บาท หรือเพิ่ม 9,000 บาท ส่วนภาษีหัก ณ ที่จ่ายของผู้ขายก็จะคำนวณจากฐานที่สูงขึ้นเช่นกัน
ราคาประเมินที่ดินใหม่ ปี 2570 ใครได้ ใครเสีย
คนที่ได้ประโยชน์คือฝั่งรัฐและเจ้าของที่ดินที่ต้องการมูลค่าอ้างอิงสูงขึ้น ส่วนคนที่ต้องจ่ายมากขึ้นคือผู้ที่โอนหลัง 1 ม.ค. 2570 และผู้ถือครองทรัพย์ที่ไม่ได้รับยกเว้นภาษีที่ดิน
ใครได้
- รัฐและองค์กรปกครองส่วนท้องถิ่น ได้รายได้จากค่าธรรมเนียมและภาษีที่ดินเพิ่มขึ้น
- เจ้าของที่ดินทำเลดี มีมูลค่าอ้างอิงทางราชการสูงขึ้น ใช้ประกอบการต่อรองราคาหรือเป็นหลักฐานประกอบการยื่นกู้ได้
- เจ้าของที่ดินที่เคยถูกประเมินไม่สมเหตุสมผล การประเมินรายแปลงทำให้ราคาสะท้อนสภาพจริงมากขึ้น เช่น ที่ดินตาบอดที่เคยถูกประเมินสูงเกินจริง
- ผู้ซื้อและผู้ขายที่โอนก่อน 1 ม.ค. 2570 ยังใช้ราคาประเมินรอบเดิม จึงจ่ายค่าโอนและภาษีตอนขายบนฐานที่ต่ำกว่า
ใครเสีย
- ผู้ขายที่โอนตั้งแต่ 1 ม.ค. 2570 ภาษีหัก ณ ที่จ่าย ภาษีธุรกิจเฉพาะ หรืออากรแสตมป์อาจสูงขึ้น
- ผู้ซื้อที่ตกลงจ่ายค่าโอนเอง หรือแบ่งจ่ายกับผู้ขาย จะจ่ายเพิ่มตามราคาประเมินที่สูงขึ้น
- ผู้มีบ้านหลังที่ 2 อสังหาฯ ปล่อยเช่า หรือที่ดินว่างเปล่า ภาษีที่ดินและสิ่งปลูกสร้างที่จ่ายทุกปีจะสูงขึ้นตามฐานราคาใหม่
- ผู้ประกอบการอสังหาฯ ค้าปลีก โรงแรม ต้นทุนภาษีที่ดินและต้นทุนที่ดินสูงขึ้น อาจส่งต่อไปที่ราคาขายและค่าเช่า
- ผู้ซื้อบ้านราคาใกล้ 7 ล้านบาท หากราคาประเมินใหม่เกิน 7 ล้านบาท อาจหลุดเงื่อนไขมาตรการลดค่าโอน-จดจำนอง 0.01%
สำหรับเจ้าของบ้านหลังเดียวที่อยู่เองและมีมูลค่าไม่ถึง 50 ล้านบาท ภาษีที่ดินแทบไม่เปลี่ยน เพราะยังได้รับยกเว้น (ดูหัวข้อถัดไป)
2 มาตรการช่วยลดค่าโอนและภาษีที่ยังใช้ได้ในปี 2570
แม้ราคาประเมินที่ดินใหม่ ปี 2570 จะสูงขึ้น แต่ยังมี 2 มาตรการที่ช่วยลดภาระคนส่วนใหญ่ได้
1. ลดค่าโอนและค่าจดจำนองเหลือ 0.01%
- ครม. เห็นชอบเมื่อ 30 มิ.ย. 2569 มีผลตั้งแต่ประกาศในราชกิจจานุเบกษา (ต้น ก.ค. 2569) ถึง 30 มิ.ย. 2570
- ค่าโอนลดจาก 2% และค่าจดจำนองลดจาก 1% เหลืออย่างละ 0.01%
- ใช้กับบ้านและคอนโดที่ทั้งราคาซื้อขายและราคาประเมินไม่เกิน 7 ล้านบาท และวงเงินจำนองไม่เกิน 7 ล้านบาท
ตัวอย่างเดิม บ้านราคาประเมินใหม่ 3,450,000 บาท จะจ่ายค่าโอนเพียง 345 บาท แทน 69,000 บาท หากโอนภายใน 30 มิ.ย. 2570
2. ยกเว้นภาษีที่ดินสำหรับบ้านหลังหลัก 50 ล้านบาทแรก
- บุคคลธรรมดาที่เป็นเจ้าของทั้งบ้านและที่ดิน และมีชื่ออยู่ในทะเบียนบ้านหลังนั้น
- ไม่ต้องเสียภาษีหากมูลค่าตามราคาประเมินไม่เกิน 50 ล้านบาท บ้านหลังที่ 2 เป็นต้นไปไม่ได้สิทธิ์นี้
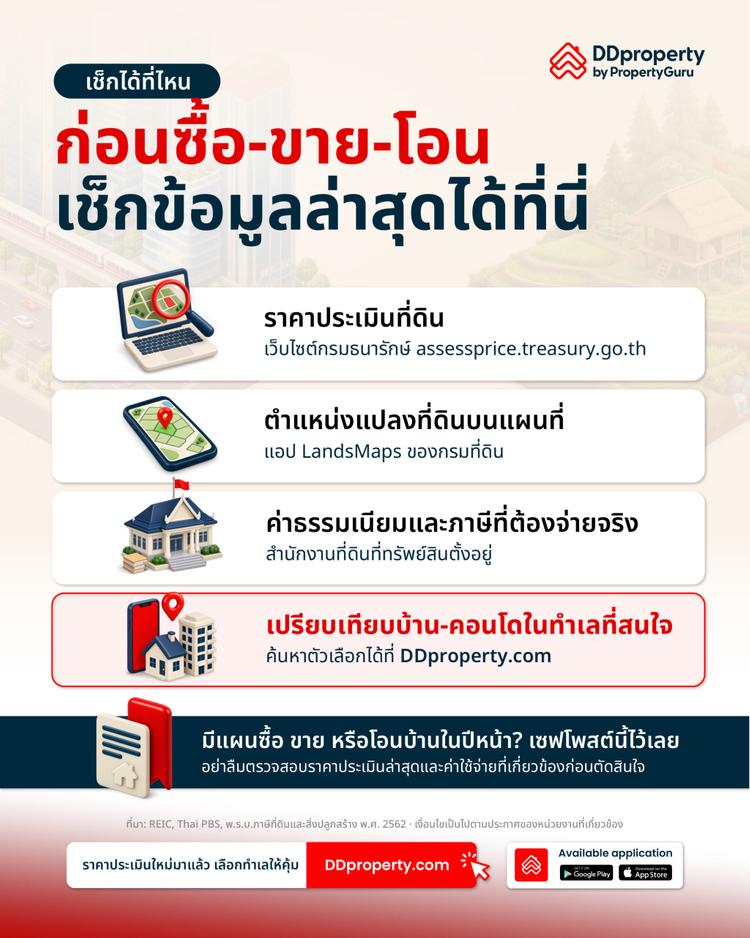
สรุป ราคาประเมินที่ดินใหม่ ปี 2570
ราคาประเมินที่ดินใหม่ ปี 2570 คาดว่าจะขึ้นเฉลี่ยราว 10-15% แรงกว่ารอบก่อนที่ขึ้น 8.93% และจะใช้ไปจนถึงสิ้นปี 2573 คนที่ได้รับผลกระทบมากที่สุดคือผู้ขายที่โอนหลัง 1 ม.ค. 2570 และผู้ถืออสังหาฯ ที่ไม่ได้รับยกเว้นภาษีที่ดิน ส่วนเจ้าของบ้านหลังหลักแทบไม่กระทบ
ใครกำลังจะซื้อหรือขาย ควรคำนวณค่าใช้จ่ายทั้งกรณีโอนก่อนและหลังวันที่ 1 ม.ค. 2570 และใช้สิทธิ์ลดค่าโอน 0.01% ให้ทันก่อน 30 มิ.ย. 2570
ค้นหาบ้านและคอนโดทุกทำเลได้ที่ DDproperty
ข้อจำกัดความรับผิดชอบ: ข้อมูลนี้จัดทำขึ้นเพื่อเป็นข้อมูลทั่วไปเท่านั้น DDproperty by PropertyGuru ซึ่งอยู่ภายใต้การดูแลของบริษัท ออลพร็อพเพอร์ตี้ มีเดีย จำกัด ไม่สามารถรับรองหรือรับประกันเกี่ยวกับข้อมูล รวมทั้งไม่สามารถรับรองหรือรับประกันใด ๆ เกี่ยวกับความเหมาะสม สำหรับวัตถุประสงค์เฉพาะใด ๆ ของข้อมูล ตามขอบเขตสูงสุดที่กฎหมายอนุญาต แม้ว่าเราได้พยายามอย่างเต็มที่ เพื่อให้แน่ใจว่าข้อมูลที่ให้ไว้ในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วน ณ เวลาที่เขียน แต่ข้อมูลที่ให้ไว้ในบทความนี้ไม่ควรนำไปใช้ในการตัดสินใจทางการเงิน, การลงทุนอสังหาริมทรัพย์ หรือทางกฎหมายทันที ผู้อ่านไม่ควรใช้ข้อมูลในบทความ แทนคำแนะนำจากผู้เชี่ยวชาญที่ผ่านการฝึกอบรมซึ่งสามารถพิจารณาข้อเท็จจริงและสถานการณ์ส่วนตัวของคุณได้ ทั้งนี้ เราไม่สามารถรับผิดชอบใด ๆ หากคุณเลือกที่จะนำข้อมูลไปใช้เพื่อประกอบการตัดสินใจ