

จะรู้ได้อย่างไรว่าเข้ากับใครได้ดีแค่ไหน คำตอบง่าย ๆ ก็คือต้องรู้จักกันให้ดีก่อน และไม่ใช่แค่เรื่องความสัมพันธ์เท่านั้น การรู้จักกันยังเป็นหัวใจสำคัญของการทำธุรกิจในหลายอุตสาหกรรม โดยเฉพาะอสังหาริมทรัพย์และการเงิน
บทความนี้จะพาไปดูตัวอย่างของมาเลเซียที่นำระบบ e-KYC มาใช้ในภาคการเงิน ซึ่งจะส่งผลต่อวงการอสังหาริมทรัพย์อย่างไรบ้าง
เริ่มตั้งแต่แบบฟอร์มลงทะเบียนและเอกสารมากมายที่ต้องกรอกเวลาขอสินเชื่อบ้าน ทั้งหมดนี้คือกระบวนการ "รู้จักลูกค้า" หรือ KYC (Know Your Customer) ซึ่งส่งผลอย่างมากต่อทั้งธนาคาร ภาคธุรกิจ และผู้ยื่นขอสินเชื่อ
กระบวนการ KYC คือการที่สถาบันการเงินเก็บข้อมูลที่จำเป็น เพื่อตรวจสอบว่าลูกค้าเป็นบุคคลตามที่กล่าวอ้างจริงหรือไม่ น่าเชื่อถือแค่ไหน และนำไปเชื่อมโยงกับข้อมูลอื่น ๆ เพื่อใช้ประกอบการพิจารณา ยิ่งเป็นผลิตภัณฑ์ทางการเงิน ขั้นตอนนี้ยิ่งมีความสำคัญ
ปัจจุบัน ระบบรู้จักลูกค้าทางอิเล็กทรอนิกส์ หรือ e-KYC (Electronic Know Your Customer) กำลังเข้ามาช่วยให้กระบวนการนี้ในมาเลเซียราบรื่นขึ้น ซึ่งน่าจะทำให้ขั้นตอนการอนุมัติสินเชื่อดีขึ้นตามไปด้วย เส้นทางสู่การมีบ้านจึงง่ายกว่าเดิม และอาจช่วยประหยัดทั้งเวลาและค่าใช้จ่ายได้
ทำความรู้จัก e-KYC
ในปี 2563 (ค.ศ. 2020) ธนาคารกลางมาเลเซีย (Bank Negara Malaysia) ได้ออกนโยบายและแนวทางปฏิบัติด้าน e-KYC ถือเป็นก้าวสำคัญในการยกระดับกระบวนการรับลูกค้าใหม่ของสถาบันการเงิน
โดยปกติ ทุกครั้งที่ยื่นขอสินเชื่อ เปิดบัญชีธนาคาร หรือใช้บริการทางการเงินอื่น ๆ ธนาคารต้องผ่านหลายขั้นตอนเพื่อตรวจสอบว่าผู้ยื่นคำขอเป็นใคร และมีตัวตนอยู่จริงหรือไม่ ซึ่งขั้นตอนนี้จำเป็นอย่างยิ่งในการป้องกันการทุจริตที่ร้ายแรง
ลองนึกภาพว่าถ้าธนาคารไม่รู้ว่ากำลังทำธุรกรรมกับใคร ก็อาจมีคนสวมรอยใช้ชื่อผู้อื่นมายื่นกู้ซื้อบ้านแล้วหอบเงินหนีไป ทิ้งให้เจ้าของชื่อตัวจริงต้องแบกหนี้ก้อนโตแทน เห็นแบบนี้แล้ว คงไม่มีใครปฏิเสธว่าธนาคารต้องรู้ให้แน่ชัดว่าลูกค้าคือใคร
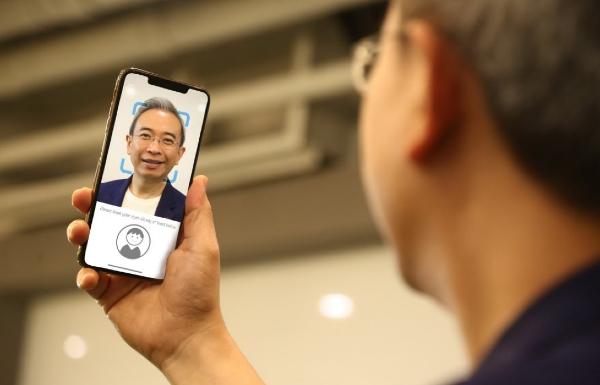
ตรงนี้เองที่ e-KYC เข้ามามีบทบาท ระบบนี้เป็นวิธียืนยันตัวตนแบบดิจิทัลที่ได้รับการยอมรับร่วมกัน เช่น การวิดีโอคอล การตรวจสอบข้อมูลเทียบกับฐานข้อมูล หรือการใช้ข้อมูลชีวมิติ (Biometrics) ช่วยให้ยืนยันตัวตนได้อย่างรวดเร็วและปลอดภัย
ระบบยืนยันตัวตนดิจิทัลที่ทันสมัยนี้จึงไม่ได้เปลี่ยนแค่การทำงานของสถาบันการเงิน แต่ยังส่งผลถึงลูกค้าทุกคน
ประโยชน์ของ e-KYC ที่ลูกค้าจะได้รับ
ถ้าถึงตรงนี้ยังฟังดูเป็นเรื่องงานเอกสารน่าเบื่อ ลองมองอีกมุม ระบบ e-KYC ถูกออกแบบมาเพื่อยกระดับขั้นตอนการทำงาน ช่วยให้ธนาคารประหยัดต้นทุน และอาจทำให้สินเชื่อบ้านรวมถึงผลิตภัณฑ์ทางการเงินอื่น ๆ มีภาระค่าใช้จ่ายที่เบาลง และเข้าถึงได้ง่ายขึ้น
มีผลการศึกษาที่ระบุว่า e-KYC อาจช่วยลดต้นทุนการรับลูกค้าใหม่ได้สูงสุดถึง 90% ทั้งยังช่วยให้ผู้คนทั่วโลกมากถึง 1.7 พันล้านคนเข้าถึงบริการธนาคารได้เป็นครั้งแรก
ตัวเลขเหล่านี้อาจส่งผลโดยตรงต่อค่าใช้จ่ายทางการเงินของลูกค้า เมื่อธนาคารประหยัดต้นทุนการรับลูกค้าใหม่ได้ ค่าใช้จ่ายของผลิตภัณฑ์โดยรวมก็มีแนวโน้มปรับลดลงตาม เหตุผลก็ไม่ซับซ้อน ธนาคารต้องการรักษาความสามารถในการแข่งขัน เมื่อต้นทุนลดลง ก็ย่อมปรับลดค่าใช้จ่ายของผลิตภัณฑ์ลงเพื่อดึงส่วนแบ่งตลาดให้มากขึ้น
นอกจากประโยชน์ทางการเงินแล้ว e-KYC ยังทำให้ทุกอย่างง่ายขึ้นด้วย การยื่นขอบริการทางการเงินผ่านช่องทางดิจิทัลที่ปลอดภัย สะดวกกว่าการนั่งกรอกเอกสารกองโตแล้วไปยืนต่อคิวที่ธนาคาร
ยิ่งทุกวันนี้ การต่อคิวที่ธนาคารซึ่งน่าเบื่ออยู่แล้วกลับยิ่งชวนให้กังวลเข้าไปใหญ่ ลองนึกดูว่าถ้าวันหนึ่งไปธนาคารไม่ได้เลยจะเป็นอย่างไร ในสถานการณ์แบบนี้ ทางเลือกแบบดิจิทัลจึงมีประโยชน์ไม่น้อย
และยิ่งขั้นตอนง่ายเท่าไร ก็ยิ่งหาผลิตภัณฑ์ที่เหมาะกับตัวเองได้สะดวกขึ้นเท่านั้น ไม่ว่าจะเป็นการยื่นขอสินเชื่อบ้าน หรือการเปิดบัญชีธนาคารธรรมดา
อย่างไรก็ตาม ระบบยืนยันตัวตนดิจิทัลและ e-KYC ก็ไม่ได้ทำให้การตรวจสอบตัวตนหมดความจำเป็นไป เพียงแต่ช่วยให้ทุกขั้นตอนง่ายขึ้นมาก
ในส่วนของการนำไปใช้ กรอบการทำงานของธนาคารกลางมาเลเซียกำหนดไว้ว่าสถาบันการเงินนำ e-KYC มาใช้ได้อย่างไรและเมื่อใด จากนั้นแต่ละสถาบันจึงนำระบบไปใช้ให้สอดคล้องกับกรอบดังกล่าว ลูกค้าเองก็ได้รับประโยชน์จากโอกาสใหม่ ๆ ในยุคที่ทุกอย่างหันมาใช้ดิจิทัลเป็นหลักมากขึ้นเรื่อย ๆ
ไม่ใช่แค่สินเชื่อบ้าน
ประโยชน์ของ e-KYC ในวงการอสังหาริมทรัพย์ไม่ได้มีแค่เรื่องสินเชื่อบ้าน แต่ยังช่วยยกระดับกระบวนการสำคัญอื่น ๆ ในอุตสาหกรรมได้ เช่น
- ตลาดเช่าอสังหาริมทรัพย์ : ใช้ยืนยันตัวตนของทั้งผู้เช่าและผู้ให้เช่า เป็นส่วนหนึ่งของการทำสัญญาเช่า
- ประกันภัยบ้าน : ทำประกันคุ้มครองบ้านได้ง่าย ๆ ผ่านการสมัครออนไลน์
สรุปแล้ว หัวใจสำคัญของ e-KYC คือการทำให้ทุกอย่างง่ายขึ้นทั้งฝั่งธุรกิจและลูกค้า ฝั่งธุรกิจได้กระบวนการที่ดีขึ้น ใช้ทรัพยากรน้อยลง และน่าจะลดต้นทุนได้ ส่วนฝั่งลูกค้าก็ได้ขั้นตอนที่ราบรื่น สะดวกขึ้น และอาจเข้าถึงบริการได้ง่ายกว่าเดิม
แน่นอนว่าการขอสินเชื่อบ้านยังต้องแสดงให้ธนาคารเห็นว่ามีกำลังทางการเงินเพียงพอที่จะผ่อนชำระตามวงเงินที่ขอ แต่ในแง่ของขั้นตอนการยื่นคำขอ อนาคตทุกคนน่าจะได้สัมผัสเส้นทางที่ราบรื่นขึ้นอีกขั้น
หมายเหตุ: เนื้อหาในบทความนี้อ้างอิงนโยบายและแนวทางปฏิบัติด้าน e-KYC ของธนาคารกลางมาเลเซีย (Bank Negara Malaysia) ซึ่งอาจแตกต่างจากหลักเกณฑ์ที่ใช้ในประเทศไทย ผู้ที่สนใจยื่นขอสินเชื่อบ้านหรือใช้บริการทางการเงินในไทย ควรตรวจสอบเงื่อนไขกับธนาคารหรือสถาบันการเงินที่ใช้บริการโดยตรง
บทความที่เกี่ยวข้อง :
ข้อจำกัดความรับผิดชอบ: ข้อมูลนี้จัดทำขึ้นเพื่อเป็นข้อมูลทั่วไปเท่านั้น DDproperty by PropertyGuru ซึ่งอยู่ภายใต้การดูแลของบริษัท ออลพร็อพเพอร์ตี้ มีเดีย จำกัด ไม่สามารถรับรองหรือรับประกันเกี่ยวกับข้อมูล รวมทั้งไม่สามารถรับรองหรือรับประกันใด ๆ เกี่ยวกับความเหมาะสม สำหรับวัตถุประสงค์เฉพาะใด ๆ ของข้อมูล ตามขอบเขตสูงสุดที่กฎหมายอนุญาต แม้ว่าเราได้พยายามอย่างเต็มที่ เพื่อให้แน่ใจว่าข้อมูลที่ให้ไว้ในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วน ณ เวลาที่เขียน แต่ข้อมูลที่ให้ไว้ในบทความนี้ไม่ควรนำไปใช้ในการตัดสินใจทางการเงิน, การลงทุนอสังหาริมทรัพย์ หรือทางกฎหมายทันที ผู้อ่านไม่ควรใช้ข้อมูลในบทความ แทนคำแนะนำจากผู้เชี่ยวชาญที่ผ่านการฝึกอบรมซึ่งสามารถพิจารณาข้อเท็จจริงและสถานการณ์ส่วนตัวของคุณได้ ทั้งนี้ เราไม่สามารถรับผิดชอบใด ๆ หากคุณเลือกที่จะนำข้อมูลไปใช้เพื่อประกอบการตัดสินใจ